Domain buchhalter-frankfurt.de kaufen?
Wir ziehen mit dem Projekt
buchhalter-frankfurt.de um.
Sind Sie am Kauf der Domain
buchhalter-frankfurt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhalter-frankfurt.de kaufen?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **

Ähnliche Suchbegriffe für Abläufe
Top-Angebote
Produkte zum Begriff Abläufe:
-
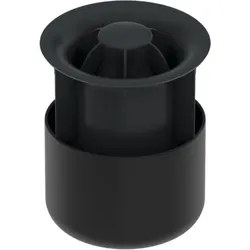
TECEdrainpoint S Membran-Geruchsverschluss 3695006 für Abläufe DN100TECEdrainpoint S Membran-Geruchsverschluss 3695006 Artikelnummer 3695006 für Abläufe DN 100 Membran-GeruchsverschlussGeruchsverschluss für TECEdrainpoint S Abläufe aus Kunststoff (PP) mit innenliegender Dichtlippenmembran als Verdunstungsschutz, Geruchs- und Ungeziefersperre, zweistufiger Geruchsverschluss durch Sperrwasser und Dichtlippenmembran. Nachrüstbar für alle TECEdrainpoint S Bodenabläufe23,60 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
TECEdrainpoint S Membran-Geruchsverschluss 3695002 für Abläufe DN50, superflachTECEdrainpoint S Membran-Geruchsverschluss 3695002 Artikelnummer 3695002 für Abläufe DN 50 superflach Membran-GeruchsverschlussGeruchsverschluss für TECEdrainpoint S Abläufe aus Kunststoff (PP) mit innenliegender Dichtlippenmembran als Verdunstungsschutz, Geruchs- und Ungeziefersperre, zweistufiger Geruchsverschluss durch Sperrwasser und Dichtlippenmembran. Nachrüstbar für alle TECEdrainpoint S Bodenabläufe18,98 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was sind administrative Abläufe?
Was sind administrative Abläufe? Administrative Abläufe beziehen sich auf die organisatorischen Prozesse und Routinen, die in einer Organisation oder einem Unternehmen zur Verwaltung von Ressourcen, Informationen und Aufgaben verwendet werden. Dazu gehören die Planung, Koordination und Durchführung von Aktivitäten wie Personalmanagement, Finanzverwaltung, Büroorganisation und Kommunikation. Administrative Abläufe sind entscheidend für den reibungslosen Betrieb einer Organisation und tragen dazu bei, dass alle Aufgaben effizient und effektiv erledigt werden. Sie umfassen auch die Entwicklung und Implementierung von Richtlinien, Verfahren und Systemen, um sicherzustellen, dass die Ziele und Vorgaben der Organisation erreicht werden. Insgesamt dienen administrative Abläufe dazu, die Struktur und Ordnung innerhalb einer Organisation aufrechtzuerhalten und einen reibungslosen Arbeitsablauf zu gewährleisten. **
-
Was sind betriebliche Abläufe?
Was sind betriebliche Abläufe? Betriebliche Abläufe sind die strukturierten Prozesse und Handlungen, die innerhalb eines Unternehmens stattfinden, um bestimmte Ziele zu erreichen. Dazu gehören Aufgaben wie Produktion, Vertrieb, Personalmanagement, Finanzplanung und Qualitätskontrolle. Diese Abläufe sind oft in Arbeitsabläufen und Organisationsstrukturen festgelegt, um eine effiziente und reibungslose Arbeitsweise sicherzustellen. Sie sind entscheidend für den Erfolg eines Unternehmens, da sie die Grundlage für die täglichen Aktivitäten und die langfristige Entwicklung bilden. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **


Welche Methoden der Kostenrechnung werden in Unternehmen am häufigsten verwendet und wie können diese zur Optimierung der betrieblichen Abläufe beitragen?
Die am häufigsten verwendeten Methoden der Kostenrechnung in Unternehmen sind die Vollkostenrechnung, die Teilkostenrechnung und das Activity-Based Costing. Durch die Anwendung dieser Methoden können Unternehmen ihre Kostenstrukturen besser verstehen, Einsparungspotenziale identifizieren und somit ihre betrieblichen Abläufe optimieren. Dies ermöglicht eine effizientere Ressourcennutzung, eine bessere Preisgestaltung und letztendlich eine Steigerung der Wettbewerbsfähigkeit. **
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Top-Angebote
Produkte zum Begriff Abläufe:
-
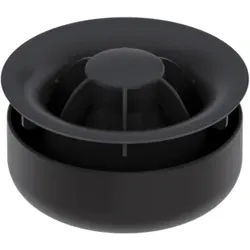
TECEdrainpoint S Membran-Geruchsverschluss 3695005 für Abläufe DN50 Norm und senkrecht, Abläufe DN70TECEdrainpoint S Membran-Geruchsverschluss 3695005 Artikelnummer 3695005 für Abläufe DN 50 Norm und senkrecht und Abläufe DN 70 Membran-GeruchsverschlussGeruchsverschluss für TECEdrainpoint S Abläufe aus Kunststoff (PP) mit innenliegender Dichtlippenmembran als Verdunstungsschutz, Geruchs- und Ungeziefersperre, zweistufiger Geruchsverschluss durch Sperrwasser und Dichtlippenmembran. Nachrüstbar für alle TECEdrainpoint S Bodenabläufe20,22 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
SunElements Regenfallrohre inkl. Befestigungsmaterial 2 AbläufeSunElements Regenfallrohre inklusive Befestigungsmaterial – für eine effektive Dachentwässerung. Bei der Auswahl "1 Ablauf" erhalten Sie 1 Fallrohr, die zweite Öffnung am Haus wird mit einer mitgelieferten Abdeckung verdeckt. Bei der Auswahl "2 ..189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TECEdrainpoint S Membran-Geruchsverschluss 3695006 für Abläufe DN100TECEdrainpoint S Membran-Geruchsverschluss 3695006 Artikelnummer 3695006 für Abläufe DN 100 Membran-GeruchsverschlussGeruchsverschluss für TECEdrainpoint S Abläufe aus Kunststoff (PP) mit innenliegender Dichtlippenmembran als Verdunstungsschutz, Geruchs- und Ungeziefersperre, zweistufiger Geruchsverschluss durch Sperrwasser und Dichtlippenmembran. Nachrüstbar für alle TECEdrainpoint S Bodenabläufe23,60 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Was sind administrative Abläufe?
Was sind administrative Abläufe? Administrative Abläufe beziehen sich auf die organisatorischen Prozesse und Routinen, die in einer Organisation oder einem Unternehmen zur Verwaltung von Ressourcen, Informationen und Aufgaben verwendet werden. Dazu gehören die Planung, Koordination und Durchführung von Aktivitäten wie Personalmanagement, Finanzverwaltung, Büroorganisation und Kommunikation. Administrative Abläufe sind entscheidend für den reibungslosen Betrieb einer Organisation und tragen dazu bei, dass alle Aufgaben effizient und effektiv erledigt werden. Sie umfassen auch die Entwicklung und Implementierung von Richtlinien, Verfahren und Systemen, um sicherzustellen, dass die Ziele und Vorgaben der Organisation erreicht werden. Insgesamt dienen administrative Abläufe dazu, die Struktur und Ordnung innerhalb einer Organisation aufrechtzuerhalten und einen reibungslosen Arbeitsablauf zu gewährleisten. **
Ähnliche Suchbegriffe für Abläufe
-
TECEdrainpoint S Membran-Geruchsverschluss 3695002 für Abläufe DN50, superflachTECEdrainpoint S Membran-Geruchsverschluss 3695002 Artikelnummer 3695002 für Abläufe DN 50 superflach Membran-GeruchsverschlussGeruchsverschluss für TECEdrainpoint S Abläufe aus Kunststoff (PP) mit innenliegender Dichtlippenmembran als Verdunstungsschutz, Geruchs- und Ungeziefersperre, zweistufiger Geruchsverschluss durch Sperrwasser und Dichtlippenmembran. Nachrüstbar für alle TECEdrainpoint S Bodenabläufe18,98 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TECEdrainpoint S Membran-Geruchsverschluss 3695005 für Abläufe DN50 Norm und senkrecht, Abläufe DN70TECEdrainpoint S Membran-Geruchsverschluss 3695005 Artikelnummer 3695005 für Abläufe DN 50 Norm und senkrecht und Abläufe DN 70 Membran-GeruchsverschlussGeruchsverschluss für TECEdrainpoint S Abläufe aus Kunststoff (PP) mit innenliegender Dichtlippenmembran als Verdunstungsschutz, Geruchs- und Ungeziefersperre, zweistufiger Geruchsverschluss durch Sperrwasser und Dichtlippenmembran. Nachrüstbar für alle TECEdrainpoint S Bodenabläufe20,10 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebliche Abläufe?
Was sind betriebliche Abläufe? Betriebliche Abläufe sind die strukturierten Prozesse und Handlungen, die innerhalb eines Unternehmens stattfinden, um bestimmte Ziele zu erreichen. Dazu gehören Aufgaben wie Produktion, Vertrieb, Personalmanagement, Finanzplanung und Qualitätskontrolle. Diese Abläufe sind oft in Arbeitsabläufen und Organisationsstrukturen festgelegt, um eine effiziente und reibungslose Arbeitsweise sicherzustellen. Sie sind entscheidend für den Erfolg eines Unternehmens, da sie die Grundlage für die täglichen Aktivitäten und die langfristige Entwicklung bilden. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
-
Welche Methoden der Kostenrechnung werden in Unternehmen am häufigsten verwendet und wie können diese zur Optimierung der betrieblichen Abläufe beitragen?
Die am häufigsten verwendeten Methoden der Kostenrechnung in Unternehmen sind die Vollkostenrechnung, die Teilkostenrechnung und das Activity-Based Costing. Durch die Anwendung dieser Methoden können Unternehmen ihre Kostenstrukturen besser verstehen, Einsparungspotenziale identifizieren und somit ihre betrieblichen Abläufe optimieren. Dies ermöglicht eine effizientere Ressourcennutzung, eine bessere Preisgestaltung und letztendlich eine Steigerung der Wettbewerbsfähigkeit. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.