Domain buchhalter-frankfurt.de kaufen?
Wir ziehen mit dem Projekt
buchhalter-frankfurt.de um.
Sind Sie am Kauf der Domain
buchhalter-frankfurt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhalter-frankfurt.de kaufen?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **

Ähnliche Suchbegriffe für Monofil
Top-Angebote
Produkte zum Begriff Monofil:
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
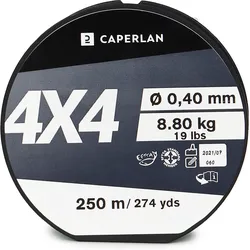
Angelschnur monofil 4x4 250 mFür den Einstieg in das Angeln in Süß- und Salzwasser. Reißfestigkeit::Die auf der Spule angegebene Tragkraft entspricht der EFTTA-Norm. |Elastizität::Schnur mit einer Elastizität von 30%, was ein Aushaken der Fische vermeidet|Widerstandsfähigkeit::Knotenfeste Schnur, zuverlässig unter allen Bedingungen|Sichtbarkeit::Durchsichtige Schnur für unauffälliges Angeln2,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
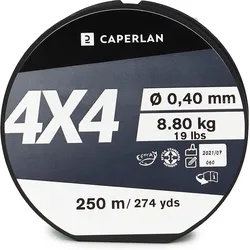
Angelschnur monofil 4x4 250 mFür den Einstieg in das Angeln in Süß- und Salzwasser. Reißfestigkeit::Die auf der Spule angegebene Tragkraft entspricht der EFTTA-Norm. |Elastizität::Schnur mit einer Elastizität von 30%, was ein Aushaken der Fische vermeidet|Widerstandsfähigkeit::Knotenfeste Schnur, zuverlässig unter allen Bedingungen|Sichtbarkeit::Durchsichtige Schnur für unauffälliges Angeln2,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Wie kann man elektronische Buchhaltungssoftware nutzen, um die Effizienz und Genauigkeit der Finanzbuchhaltung zu verbessern?
Durch die Automatisierung von wiederkehrenden Aufgaben wie Dateneingabe und -abgleich kann die Effizienz gesteigert werden. Die Software ermöglicht auch eine Echtzeit-Überwachung der Finanzdaten, was die Genauigkeit erhöht. Durch die Integration von Bankkonten und anderen Systemen können Fehler minimiert und die Arbeitsabläufe optimiert werden. **


1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
Kann mir jemand erklären, wie ich die Umsatzsteuer- und Vorsteuer-Abschlusskonten im Rechnungswesen bilanziere?
Die Umsatzsteuer- und Vorsteuer-Abschlusskonten im Rechnungswesen werden in der Regel am Ende des Geschäftsjahres bilanziert. Dazu werden die Umsatzsteuer- und Vorsteuerbeträge aus den einzelnen Buchungen auf den Konten ermittelt und in die entsprechenden Konten der Bilanz übertragen. Die Umsatzsteuer wird in der Regel als Verbindlichkeit ausgewiesen, während die Vorsteuer als Forderung ausgewiesen wird. **
Top-Angebote
Produkte zum Begriff Monofil:
-
Angelschnur monofil 4x4 250 mFür den Einstieg in das Angeln in Süß- und Salzwasser. Reißfestigkeit::Die auf der Spule angegebene Tragkraft entspricht der EFTTA-Norm. |Elastizität::Schnur mit einer Elastizität von 30%, was ein Aushaken der Fische vermeidet|Widerstandsfähigkeit::Knotenfeste Schnur, zuverlässig unter allen Bedingungen|Sichtbarkeit::Durchsichtige Schnur für unauffälliges Angeln2,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hauptschnur Monofil 50 m 0,14 mmSchnur für feines Angeln Reißfestigkeit::100 % in Japan hergestelltes Copolymer, sehr strapazierfähig|Sichtbarkeit::Durchsichtige Angelschnur, besonders unauffällig im Wasser|Kompakt::Spule: 60 mm Außendurchmesser & 10 mm Dicke|Elastizität::Durch mittl. Elastizität ein Kompromiss zw. direktem Kontakt & Nachgeben b.Drill|Widerstandsfähigkeit::Angaben auf der Spule nach den Vorgaben des Europäischen Angelgerätefachverbands|Gleitverhalten::Für eine bessere Gleitfähigkeit ist diese Schnur mit Fluorocarbon umhüllt.2,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
-
Gibt es in der Berufsschule auch Fächer wie Rechnungswesen und Betriebswirtschaft?
Ja, in der Berufsschule werden in der Regel auch Fächer wie Rechnungswesen und Betriebswirtschaft unterrichtet. Diese Fächer vermitteln den Schülern grundlegende Kenntnisse über betriebswirtschaftliche Zusammenhänge und bereiten sie auf kaufmännische Tätigkeiten vor. **
Ähnliche Suchbegriffe für Monofil
-
Angelschnur monofil 4x4 250 mFür den Einstieg in das Angeln in Süß- und Salzwasser. Reißfestigkeit::Die auf der Spule angegebene Tragkraft entspricht der EFTTA-Norm. |Elastizität::Schnur mit einer Elastizität von 30%, was ein Aushaken der Fische vermeidet|Widerstandsfähigkeit::Knotenfeste Schnur, zuverlässig unter allen Bedingungen|Sichtbarkeit::Durchsichtige Schnur für unauffälliges Angeln2,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Angelschnur monofil 4x4 250 mFür den Einstieg in das Angeln in Süß- und Salzwasser. Reißfestigkeit::Die auf der Spule angegebene Tragkraft entspricht der EFTTA-Norm. |Elastizität::Schnur mit einer Elastizität von 30%, was ein Aushaken der Fische vermeidet|Widerstandsfähigkeit::Knotenfeste Schnur, zuverlässig unter allen Bedingungen|Sichtbarkeit::Durchsichtige Schnur für unauffälliges Angeln2,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Angelschnur monofil 4x4 250 mFür den Einstieg in das Angeln in Süß- und Salzwasser. Reißfestigkeit::Die auf der Spule angegebene Tragkraft entspricht der EFTTA-Norm. |Elastizität::Schnur mit einer Elastizität von 30%, was ein Aushaken der Fische vermeidet|Widerstandsfähigkeit::Knotenfeste Schnur, zuverlässig unter allen Bedingungen|Sichtbarkeit::Durchsichtige Schnur für unauffälliges Angeln2,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Angelschnur monofil 4x4 250 mFür den Einstieg in das Angeln in Süß- und Salzwasser. Reißfestigkeit::Die auf der Spule angegebene Tragkraft entspricht der EFTTA-Norm. |Elastizität::Schnur mit einer Elastizität von 30%, was ein Aushaken der Fische vermeidet|Widerstandsfähigkeit::Knotenfeste Schnur, zuverlässig unter allen Bedingungen|Sichtbarkeit::Durchsichtige Schnur für unauffälliges Angeln2,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Wie kann man elektronische Buchhaltungssoftware nutzen, um die Effizienz und Genauigkeit der Finanzbuchhaltung zu verbessern?
Durch die Automatisierung von wiederkehrenden Aufgaben wie Dateneingabe und -abgleich kann die Effizienz gesteigert werden. Die Software ermöglicht auch eine Echtzeit-Überwachung der Finanzdaten, was die Genauigkeit erhöht. Durch die Integration von Bankkonten und anderen Systemen können Fehler minimiert und die Arbeitsabläufe optimiert werden. **
-
1. Welche Bestandteile gehören zum Jahresabschluss eines Unternehmens? 2. Warum ist der Jahresabschluss für die Bilanzierung und Transparenz eines Unternehmens wichtig?
1. Zum Jahresabschluss eines Unternehmens gehören die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. 2. Der Jahresabschluss ist wichtig für die Bilanzierung, um die finanzielle Lage und den Erfolg des Unternehmens darzustellen. Er dient auch der Transparenz gegenüber Investoren, Gläubigern und anderen Stakeholdern. **
-
Kann mir jemand erklären, wie ich die Umsatzsteuer- und Vorsteuer-Abschlusskonten im Rechnungswesen bilanziere?
Die Umsatzsteuer- und Vorsteuer-Abschlusskonten im Rechnungswesen werden in der Regel am Ende des Geschäftsjahres bilanziert. Dazu werden die Umsatzsteuer- und Vorsteuerbeträge aus den einzelnen Buchungen auf den Konten ermittelt und in die entsprechenden Konten der Bilanz übertragen. Die Umsatzsteuer wird in der Regel als Verbindlichkeit ausgewiesen, während die Vorsteuer als Forderung ausgewiesen wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.